北大西洋鯖魚(挪威鯖魚)資源下降,愈來愈貴,正為台灣鯖魚帶來新的市場機會。然而,若市場需求增加,只換來「捕得更多、魚體更小」,短期商機反而可能加速資源衰退。反觀日本鯖魚,近年則透過蓄養(捕撈後再養殖數月)、活締與品牌化,拉高鯖魚油脂與風味;無須過度捕撈就能創造更高產值,十分值得台灣參考。
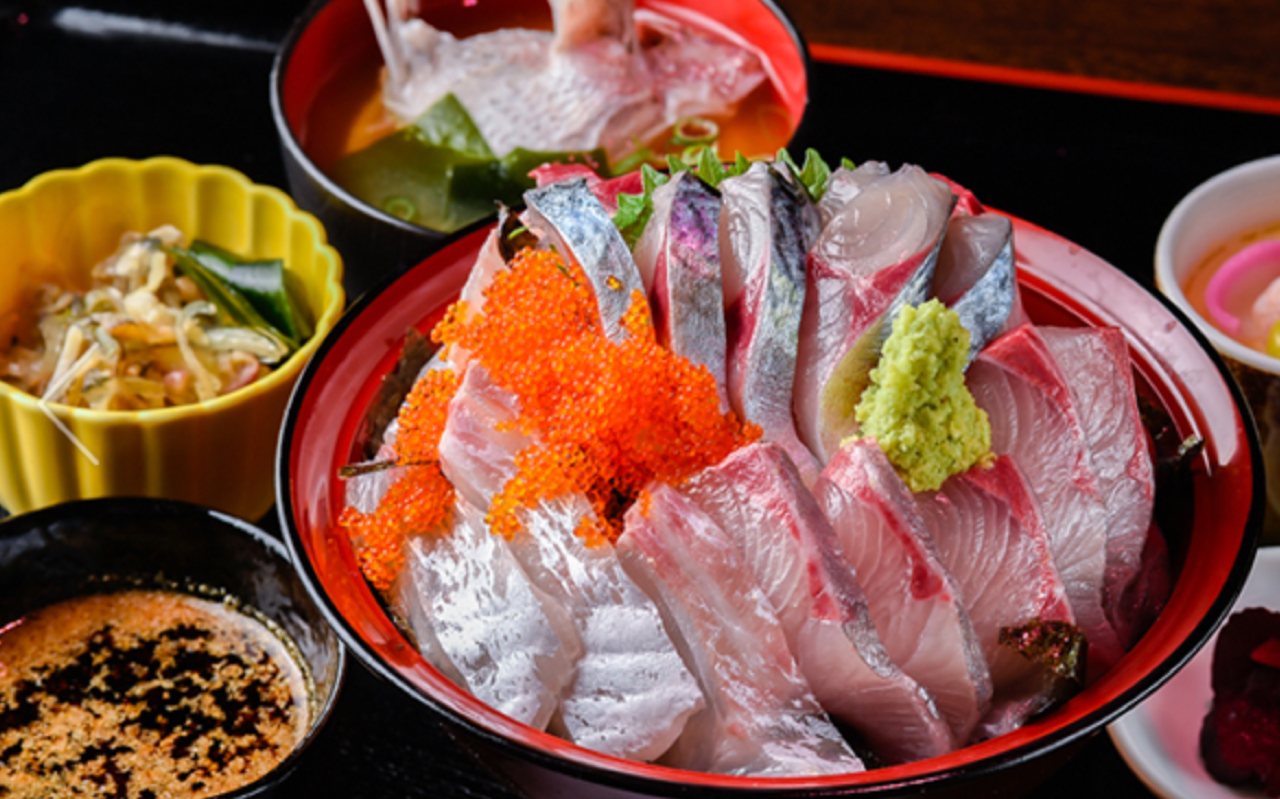
同樣兩種鯖魚,台日捕撈、市場策略大不同
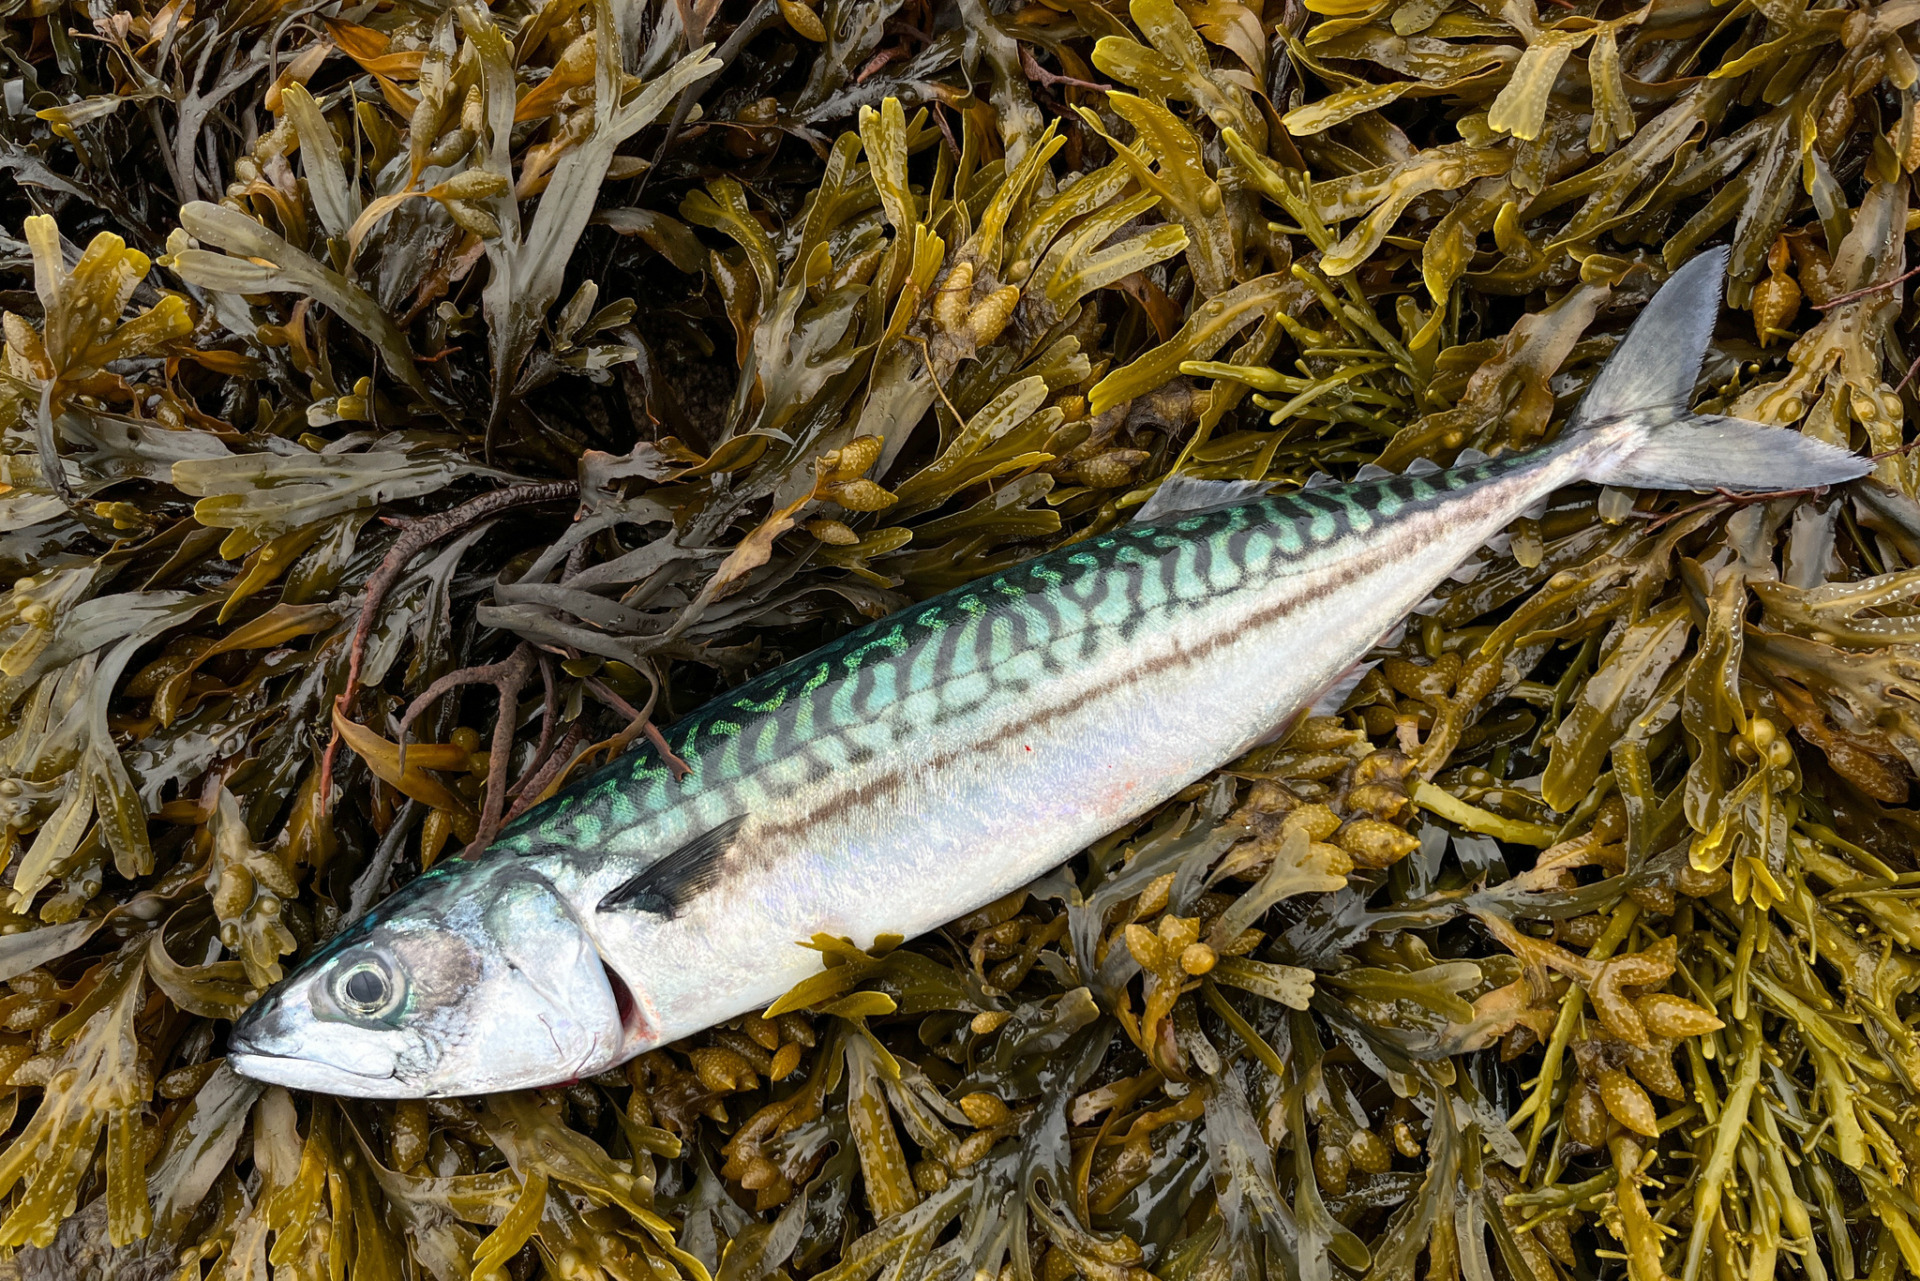
台灣與日本沿海常見的鯖魚,主要都是白腹鯖與花腹鯖。白腹鯖就是日本的「真鯖」,脂肪較高,低水溫季節品質尤其突出;花腹鯖則是「胡麻鯖」,腹側有斑點,較適應暖水,體型與脂肪通常較低。台灣位於兩種鯖魚分布交會的南緣,漁獲以花腹鯖為主,近年約占六至七成;白腹鯖約占三成且隨海水升溫持續下降。
雖然台日皆有這兩種鯖魚,但是捕撈策略差很多。日本以「大宗圍網+精品活魚」雙軌產業;台灣則仍偏重以量取勝。
日本鯖魚仍以大中型圍網供應大宗、冷凍及加工市場,定置網、一支釣與活魚體系則承接高價品牌,走上「大宗圍網+精品活魚」雙軌策略。台灣早期由一支釣轉向大型圍網,2008年後再由高效率扒網主導,形成以大量捕撈、快速處理及「以量取勝」的結構。
兩國差異更在「市場策略」。台灣從拍賣到零售多統稱「鯖魚」,不同物種、產季與脂肪常混在同一價格裡;日本則清楚區分「真鯖」與「胡麻鯖」,再依季節、油脂及用途進入刺身、鹽漬、燒烤、罐頭等市場。同樣是鯖魚,因此產生不同價值。
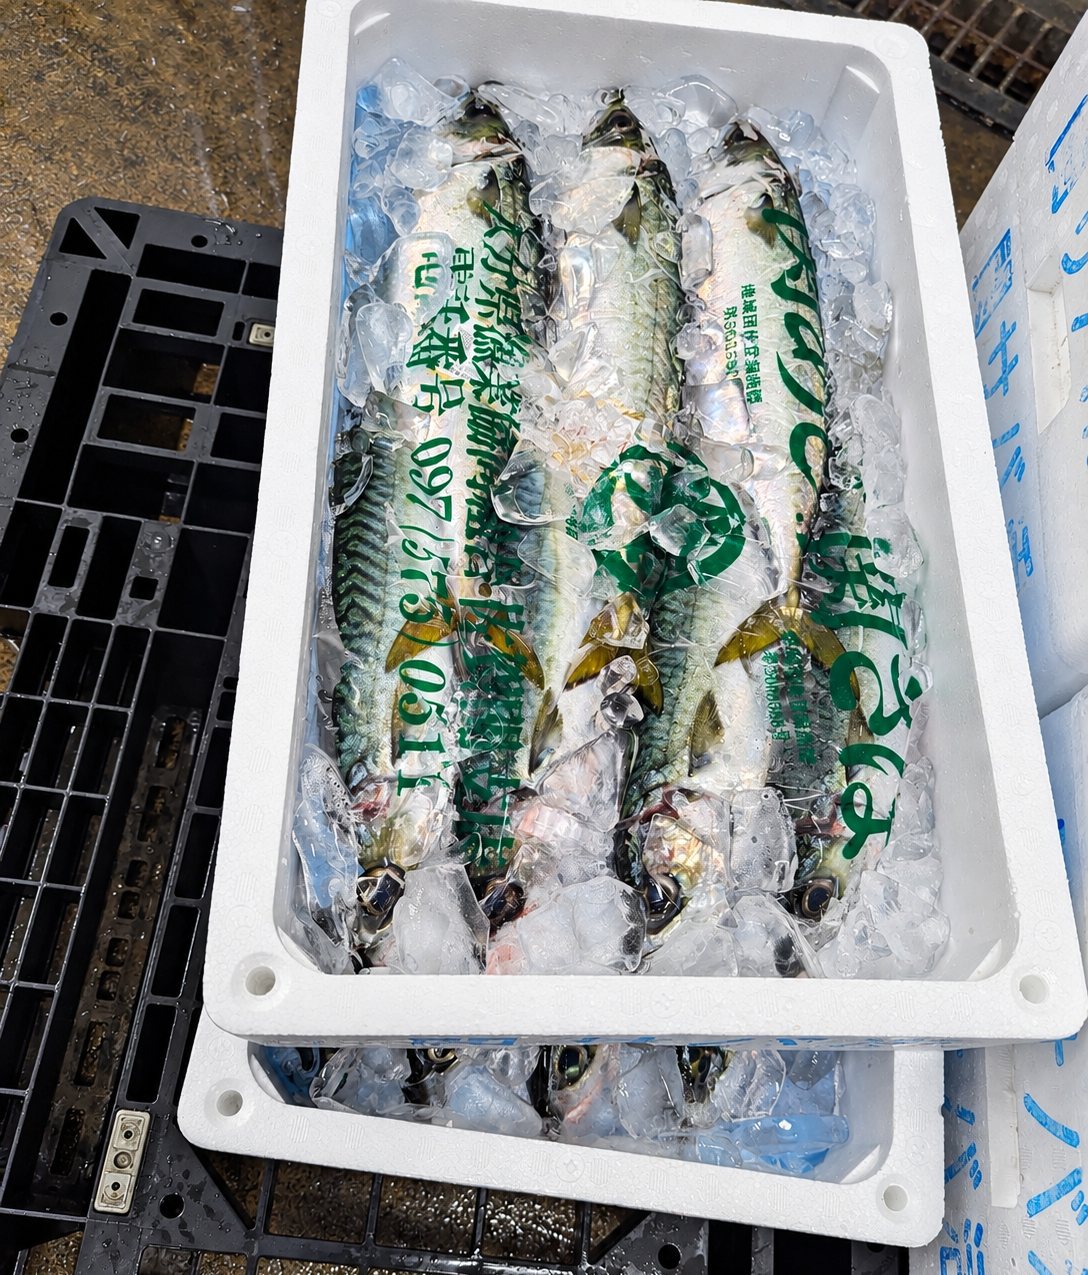
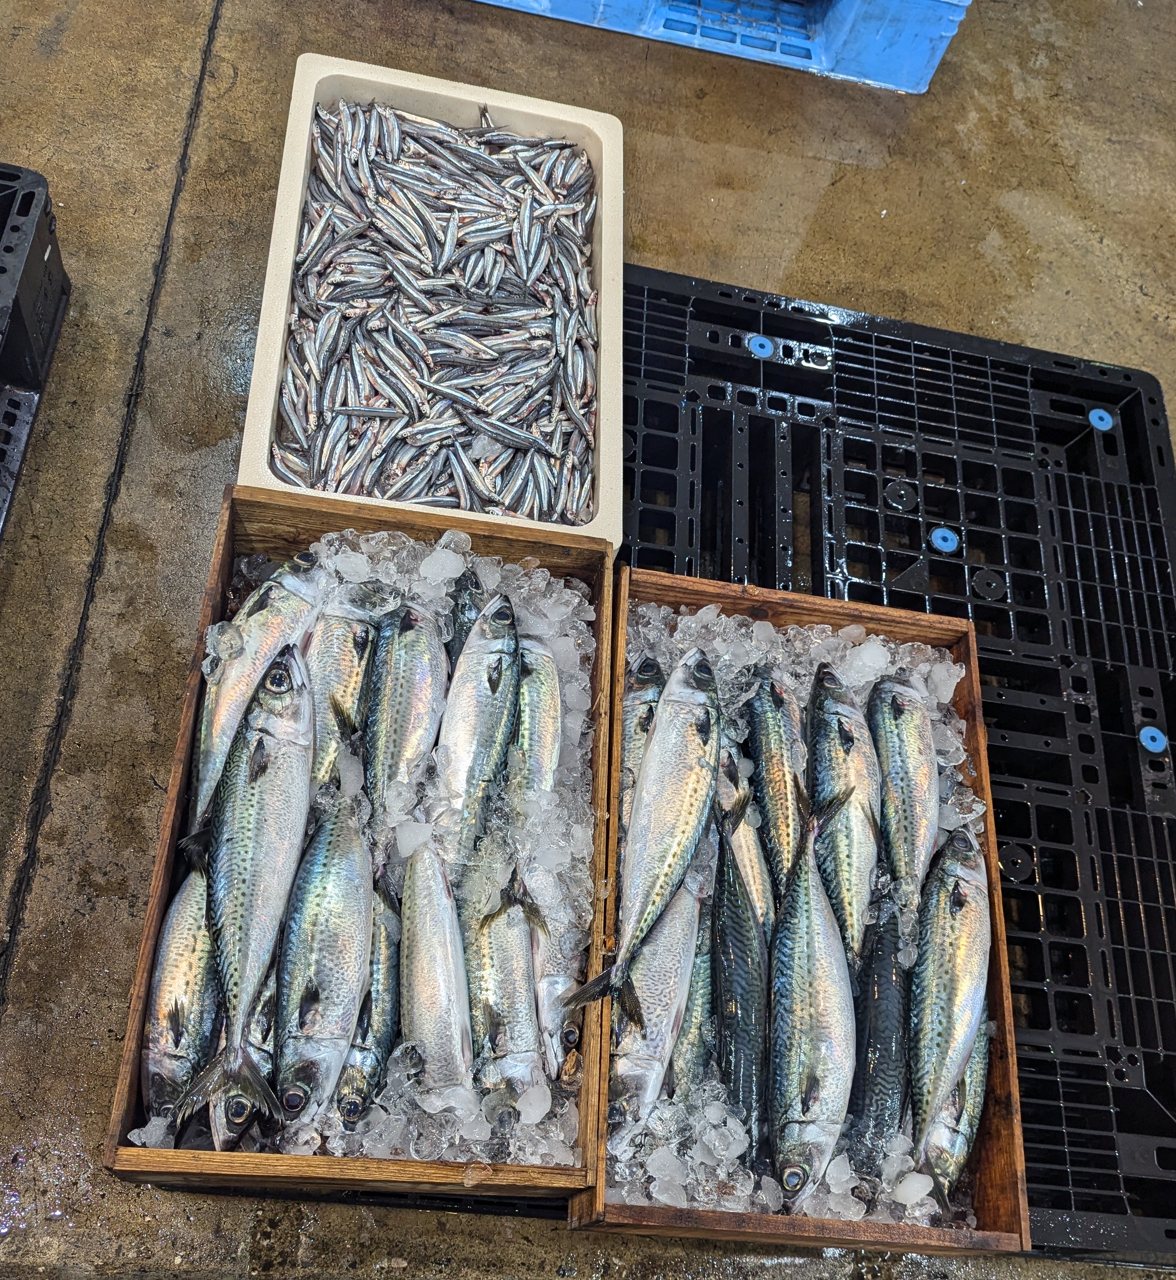
日本鯖魚面臨資源下降,發展「蓄養」拉高價值
日本鯖魚近年同樣面臨資源下降的課題,九州部分產地近年開始發展鯖魚「蓄養」,以一支釣等低損傷方式取得健康鯖魚,再放入沿岸箱網蓄養 3 至 6個月。當魚隻恢復體力並適應飼料後,可增加體重、提高油脂並統一規格。
這套產業賣的不只是一尾魚,而是油脂、尺寸、鮮度與供貨的「穩定」。大宗鯖魚每公斤僅數百日圓,經過蓄養、品牌及生食通路後,價格可提高至上千日圓。
從短期活養到中期蓄養,日本讓鯖魚更美味,產值更高
不過,日本的高價鯖魚並非只有一種生產模式。第一階段是短期「活養」或「養生」:一支釣、定置網捕獲的健康活魚,先在漁協或業者生簀中暫養,讓魚從捕撈緊迫中恢復,再依訂單活締出貨。鯖魚品牌「関サバ」、「伊奈サバ」多屬這類模式,重點不是增重,而是穩定供應時間、減少品質落差並提高生食價值。
第二階段才是投餌數月的中期蓄養。業者將低損傷捕獲的活鯖放入沿岸箱網,約養數月至半年,利用配合飼料增加體型與油脂、統一規格;部分品牌再加入柑橘、酒粕等飼料設計,降低氧化與腥味。出貨前停餌,再透過活締、放血及快速降溫維持品質。
這條價值鏈近年由九州逐步向石川、福井、靜岡、京都、兵庫、和歌山、鳥取及四國等地擴散。2019年日本水產研究・教育機構已整理出17個養殖或蓄養鯖魚品牌;規模雖小、部分仍在試驗或調整,但方向一致:不與大量圍網鯖魚競爭加工市場,而是鎖定刺身、壽司與特色餐飲。
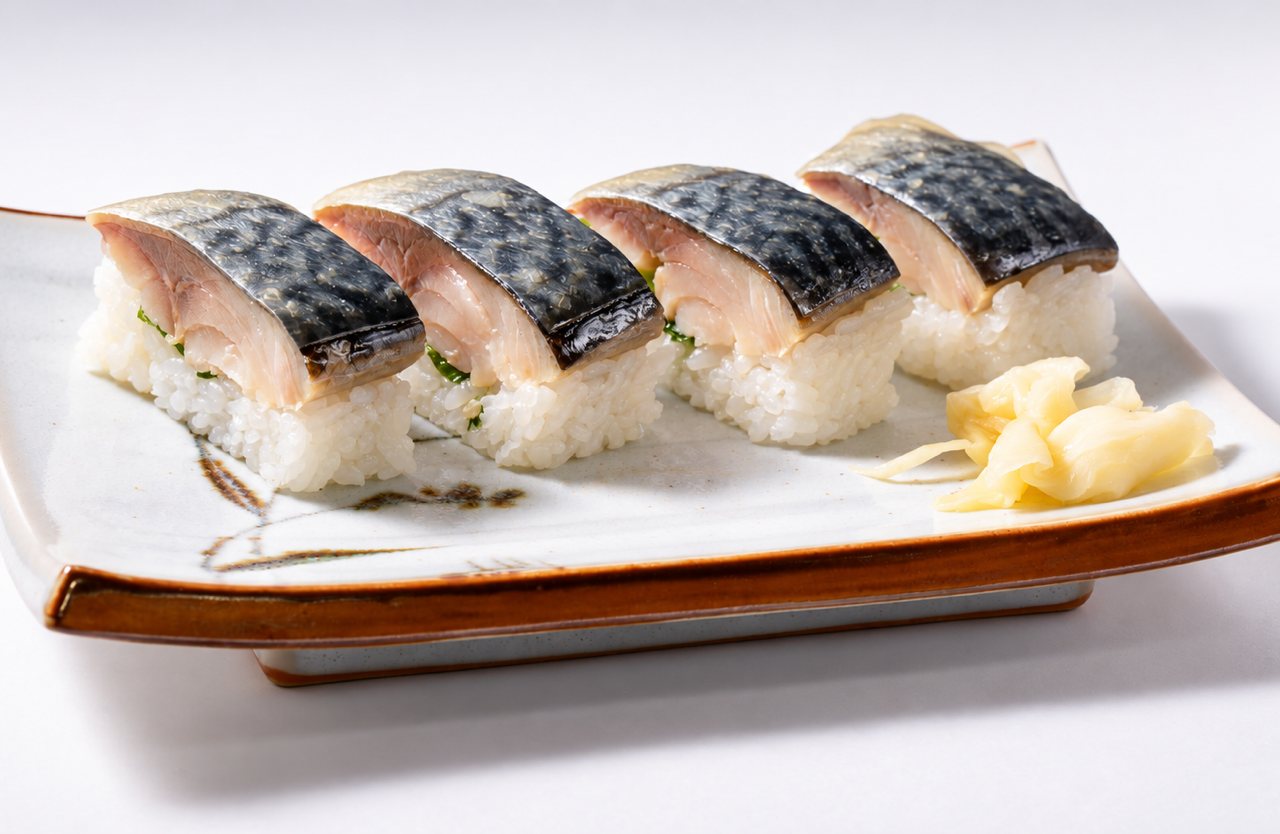
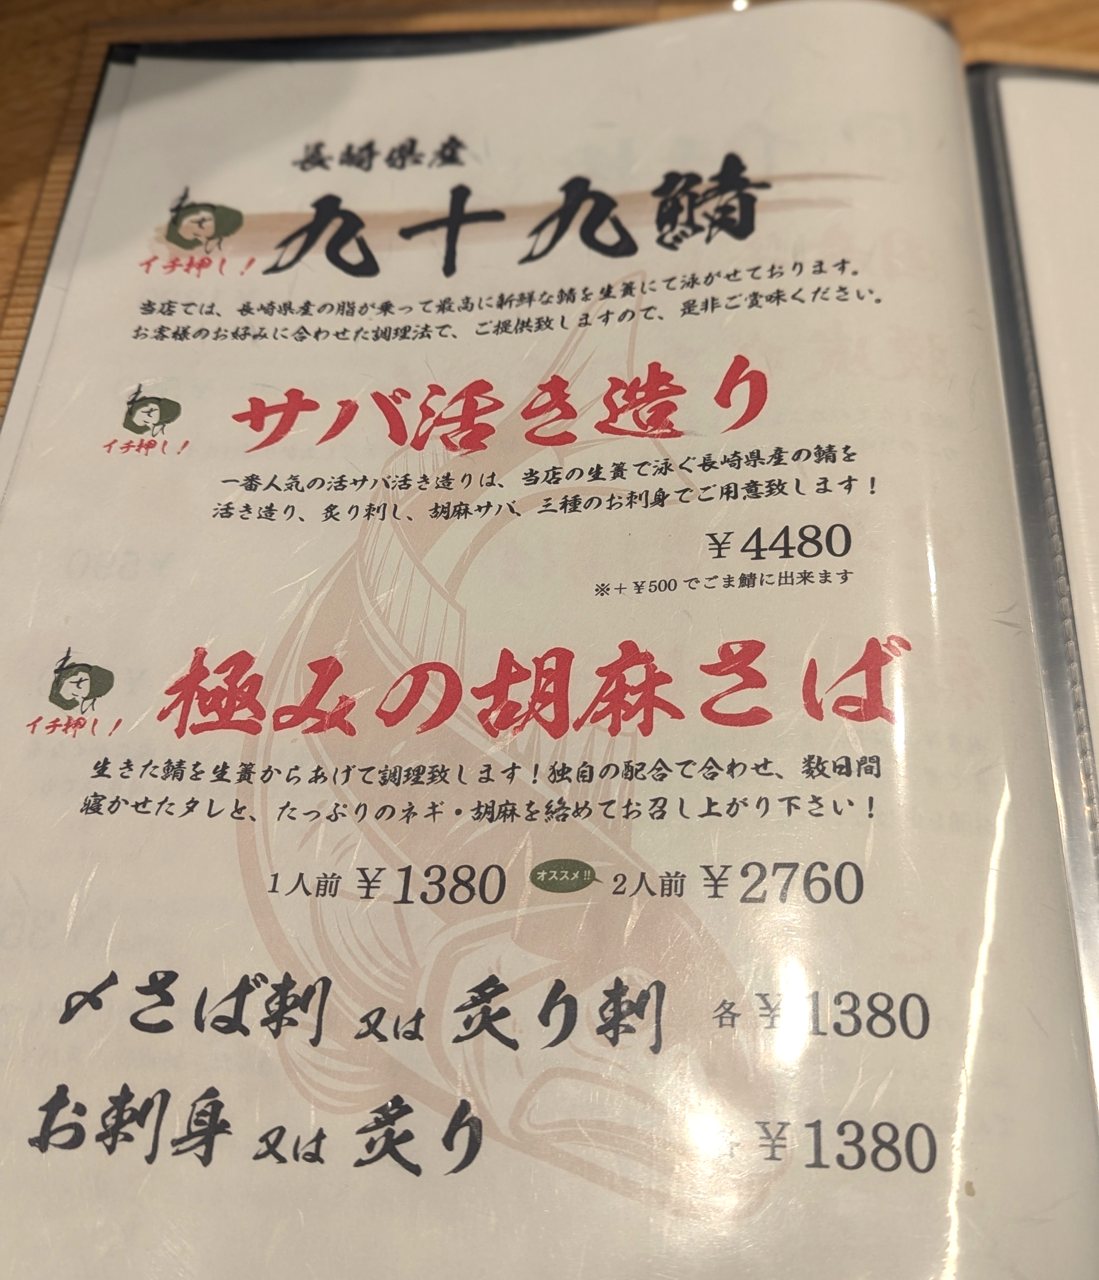
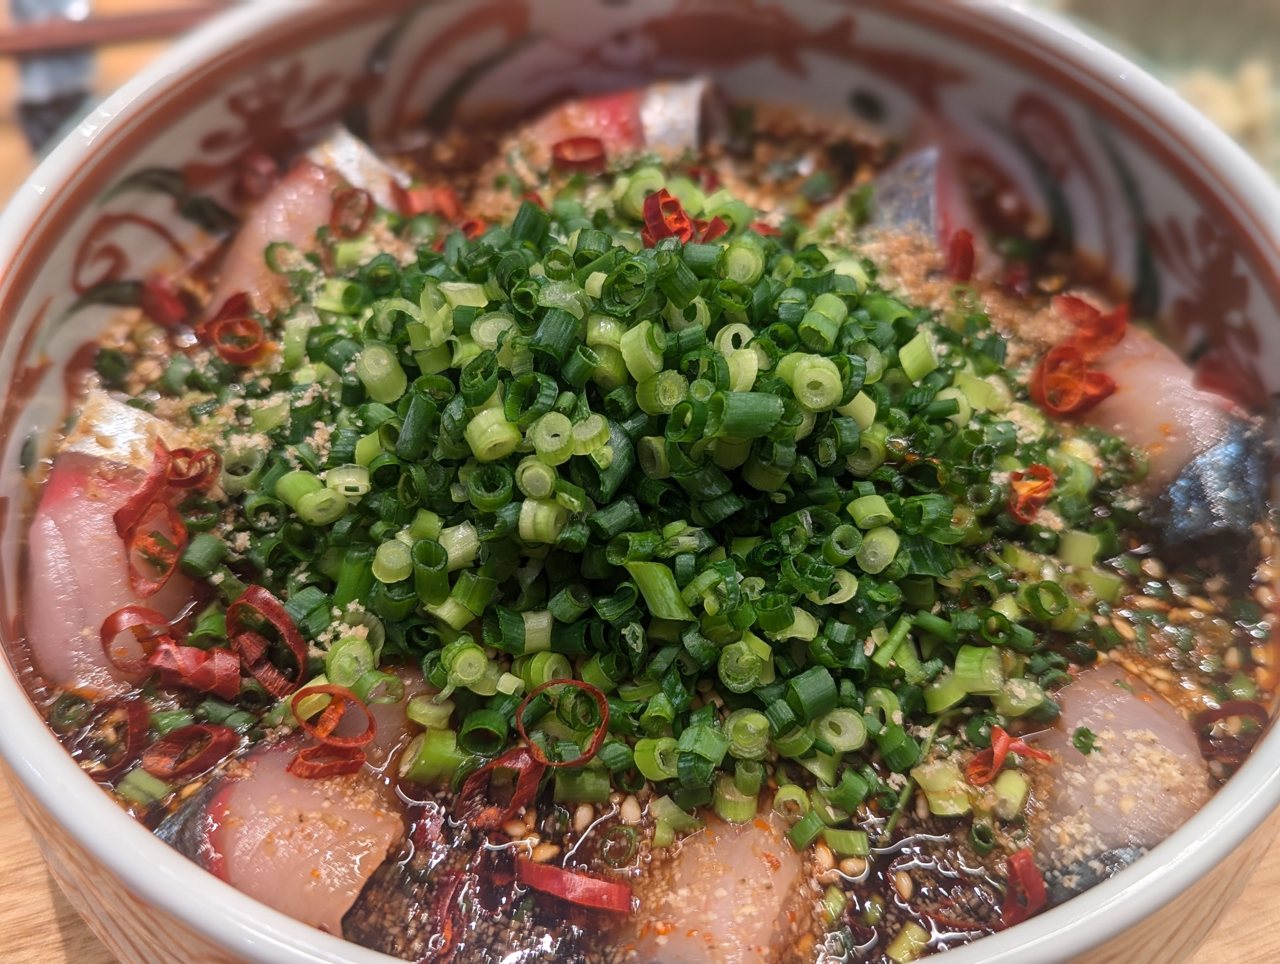
福岡知名「胡麻さば」料理,現殺鯖魚料理蔚為風潮
福岡的「胡麻さば」料理本來就以高鮮度白腹鯖為主,未必全用蓄養魚,但活魚槽、現殺料理與高價品牌鯖已在當地餐飲業形成風氣,成為新產品最容易落地的市場。
目前生養與蓄養規模仍小,價格也因此被推到另一個市場層級。一般大量鯖魚的產地或批發價多為每公斤數百日圓;活養、活締或養殖品牌鯖常達其3至5倍。到了去骨、切片、冷凍宅配的生食零售端,若以可食部重量換算,單價甚至可超過普通整魚10倍。這不是單純把同一尾魚賣貴,而是規格、耗損、存活風險、加工、冷鏈及少量供應共同形成的價差。
日本能,台灣為什麼還沒做到?
從技術上看,台灣並非不能蓄養鯖魚,真正不足的是前後端條件。
首先是魚的捕撈方式。鯖魚游速快、耗氧量高,捕撈後容易緊迫死亡,鮮度下降又快。可是台灣偏重扒網、追求單次大量捕撈,鯖魚在網中擠壓碰撞,即使立即冰藏,也很難再做活魚或蓄養。
其次是箱網基礎。箱網養殖,是把魚養在設於海中的大型網籠裡,利用天然海水流動,同時集中管理餵食與生長。日本長期以大規模箱網養殖鰤魚、真鯛、其他海水魚甚至黑鮪,已累積箱網、魚病、飼料、水中作業、活魚運輸及加工能力。日本整體優良養殖海域也比台灣更多、更大,地利加上人和,形成產業優勢。
台灣雖有紅魽、金鯧、石斑及海鱺箱網經驗,但鯖魚是不同屬性的生物,不能直接套用。日本經驗是一個很好的學習對象,可以逐步建立技術與市場。
第三是品質市場。日本從魚上鉤時就決定其最終用途;台灣常到卸魚後才分級。如果蓄養魚仍混入普通拍賣,沒有活締標準、品牌規格及餐飲契約,高成本便無法回收。
日本產業共同出資韌性高,台灣過度依賴補助
除了上述因素,台日兩國產業承擔變局的方式也有差異。日本政府提供研究、漁場整備及部分補助,但多數計畫仍要求漁協、企業與養殖戶共同出資。政府降低研發與初期風險,產品及市場方向則由民間決定。
台灣卻常先問政府補助多少,再決定要做什麼。真正有韌性的產業,不是補助最多,而是補助停止後仍能靠產品價值生存。政府應負責科學管理、環境監測、漁權協調與食品安全,市場則由願意出資並承擔風險的民間主導。
當鯖魚市場需求強勁,若無升級恐導致資源衰退
在北大西洋鯖魚減產後,國際買家勢必轉向價格較低的台灣鯖魚。這看似是大好的產業機會,卻可能是阻撓產業升級,甚至是加速本土資源衰退。
現有研究指出,台灣鯖鰺平均體長自2020年後下降;2025年花腹鯖與真鰺的捕撈壓力已超過限制參考點,而且花腹鯖漁獲死亡率會明顯影響兩年後的漁獲量。若高價只刺激船隊捕捉更多小魚,短期收入增加,兩三年後可能換來更低的資源補充。
產值比產量重要,四個方向提供產業討論基礎
日本面對鯖魚減產給台灣最大的啟發,不是如何蓄養,而是如何增值。蓄養只是手段,不是目的。台灣需要的不是把所有鯖魚送進箱網,而是建立價值階梯:幼魚留下成長,大宗漁獲進入冷凍加工,完整活魚轉入季節性蓄養,最佳規格供應生食及品牌市場。移入箱網的野生魚仍須納入TAC及來源追溯,蓄養不能成為增加捕撈的藉口。
至於台灣是否投入鯖魚升級,應先回答市場願意為何種品質付費,再由下而上建立漁法、養殖、加工與通路。以下四項方向,可作為產業共同討論的起點。
一、活化漁業權,不以補貼取代轉型:
台灣東岸及北部缺乏可供箱網使用的漁業權,但現有大量定置漁場收益有限。政府應透過漁權調整,輔導有意願的定置網業者轉型或合作經營箱網,而不是直接用補貼指定業者或設備。蓄養期可安排在每年10月至翌年5月,避開主要颱風季,仍有約8個月操作窗口;魚源則可來自一支釣與定置網捕獲的中大型活魚。
二、由民間集資建立示範場:
示範場應由漁民、養殖業者、加工廠、餐飲通路及投資者共同出資,再引進日本業者與技術團隊。政府可協助漁權、研發及環境監測,但不替企業承擔生產及市場風險。只有購魚、飼料、存活率、品質、售價與通路都接受商業驗證,示範才可能複製。
三、讓配額獎勵價值與節能:
扒網鯖魚配額不宜只依歷史漁獲量及船船大小分配,否則會固化競捕與追求噸數的模式。未來應逐步把改以漁獲產值及油耗效率作為配額分配之依據,鼓勵漁船用更少燃油、較低捕撈壓力,創造更高收益。配額仍須避免永久集中與金融化,並保留新進者及漁村參與空間。
四、把問題交回產業共同思考:
除了蓄養,台灣仍可從船上分級、冰鮮改善、活締、熟成、罐頭、即食產品及地方品牌等路徑增值。哪一條最適合,不應由政府先決定,而應由擁有漁獲、技術與市場資訊的人共同試驗。
未來十年世界不缺鯖魚需求,缺的是可持續、品質穩定且值得信任的產品。若仍用低價與產量競爭,高魚價只會加速資源被吞噬;若能把有限漁獲換成更高產值,才可能同時保住資源、漁民收益與漁村未來。
延伸閱讀: