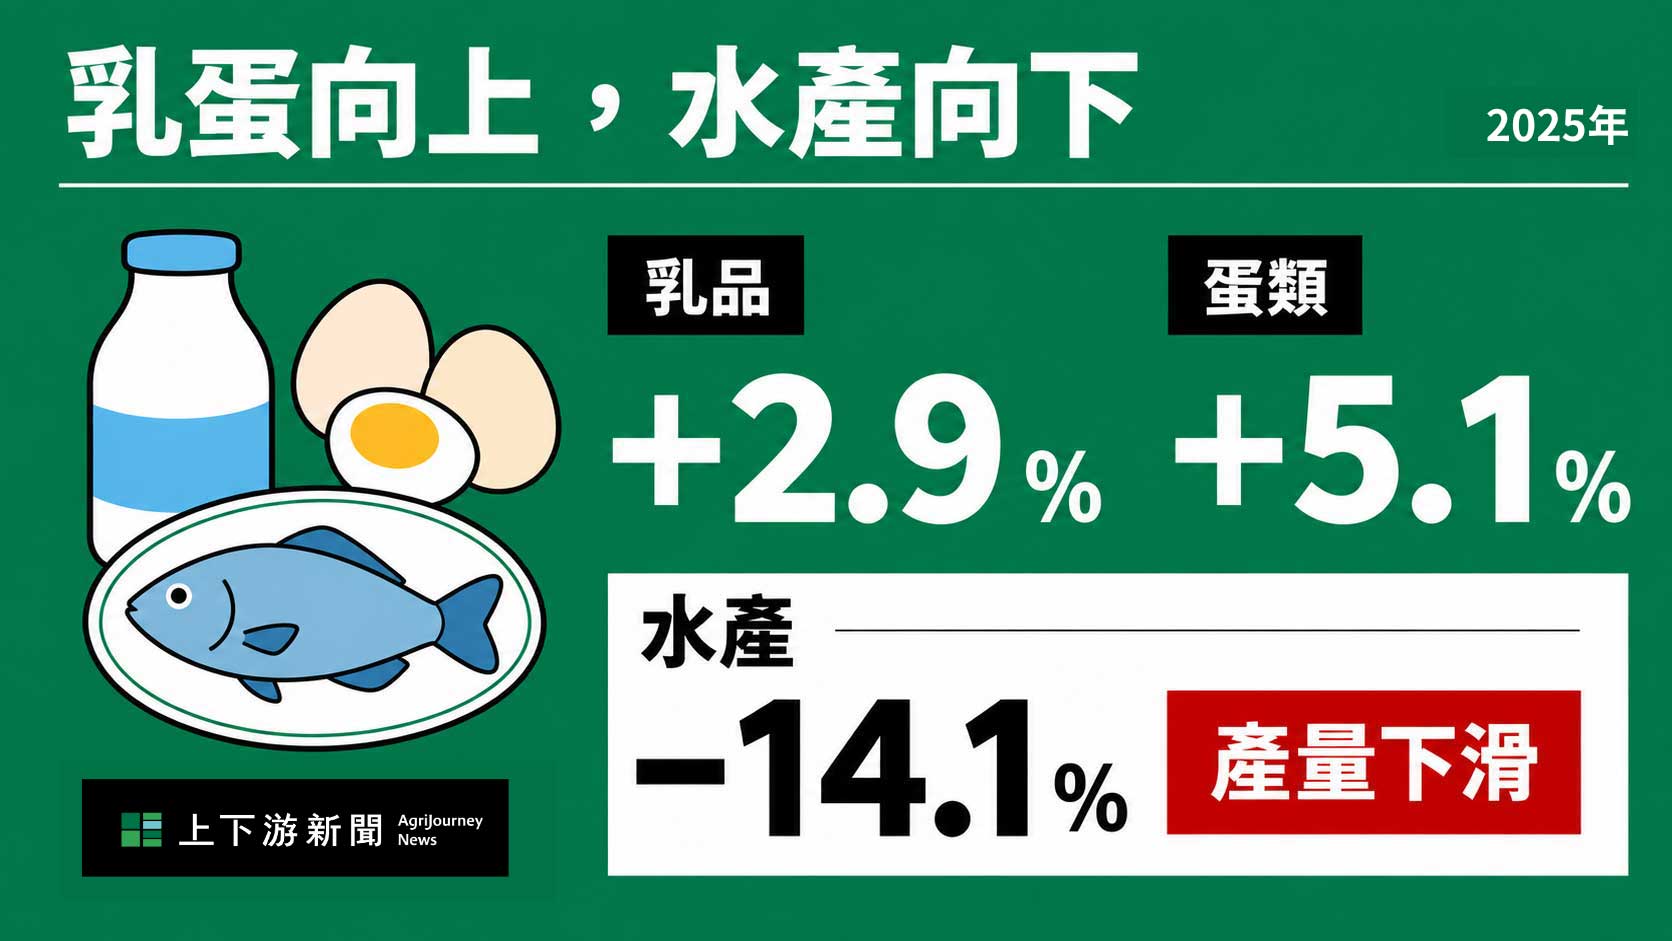
(續前文)2025 年糧食自給年報也反映台灣出現「乳蛋增、水產退」的趨勢。2025 年國人平均年乳品消費量達 30.6 公斤,創近十年新高;蛋類生產量也突破 60 萬噸,寫下十年新高。相較之下,水產品卻持續失守,2025 年國內產量則大減 14.1%,成為台灣糧食自給結構中衰退最明顯的一環。
冰磚奶減少,國產奶增加
2025 年國內乳品生產量達 47.6 萬公噸,年增 2.9%,整體自給率 34%,較前一年增加 0.2%。在消費種類中,國人每年鮮奶攝取量,由前一年的 21.77 公斤回升至 22.49 公斤(+3.3%)。奶粉每人每年消費增加 0.1 公斤;包含煉乳、奶水等其他乳品的人均消費量則反而從 5.39 公斤回落至 5.28 公斤,微減 0.11 公斤。
從進口量看,乳品總進口量為 24.65 萬公噸,較前一年小幅增加 870 公噸(+0.4%),不過「其他乳品」的進口量反而較前一年下滑 0.3 萬公噸(-2.3%),減少的原因是來自煉乳(-6.4%)及奶水(-7.5%)。
其中,煉乳包含產業關注的冰磚濃縮乳,經還原折算並獨立計算冰磚乳進口量後,2024 年約 5.28 萬公噸已是歷史頂峰,2025 年進口量降至約 4.94 萬公噸,較前一年減少了 3336 公噸(-6.3%),國人攝取的冰磚乳有下滑趨勢。
乳業協會:民間政府共同推廣國產鮮奶奏效
對此,中華民國乳業協會理事長方清泉分析,冰磚濃縮乳過去主要供咖啡、手搖飲、糕餅及大飯店還原使用,近年冰磚乳用量呈現回落,主要可歸因於「消費者意識覺醒」與「政府與民間共同推動宣傳國產鮮奶」所致。
方清泉指出,產業一直致力於提升消費者認知冰磚乳和國產鮮乳的差異,衛福部也推動飲料店揭露奶源標示,且今年 7 月開始,規定國產鮮奶才可標示為「鮮乳」,加深國產與非國產乳品之間的區隔,使消費資訊公開透明;同時,農業部也與連鎖加盟協會合作推廣本土鮮乳,開發多種食品或餐點,使店家與消費者更傾向選擇「今天生產、明天到手」的在地新鮮鮮乳。
此外,台灣的酪農業者也不斷精進技術,「很捨得花錢投資」,包括營養管理、設備自動化、青農投入 DHI(乳牛群改善計畫),使平均每頭乳牛年產乳量拉升至近 9 噸,和十年前 7 公噸相比,生產效能大幅提升;在汰弱留強、產業朝 A2 鮮乳認證與國產精品起司等多元產品發展,展現強大的競爭力。十年來,國內鮮奶生產量自 2016 年的 39.33 萬公噸拉升至 2025 年的 47.62 萬公噸,增加了 8.29 萬公噸(+21.1%)。
蛋自給率來到99%
2025年,國產蛋類總生產量增至 60.13 萬公噸(+5.1%),一舉突破 60 萬噸大關,為十年來新高紀錄。
其中以雞蛋為主要推力,國內生產量達 56.68 萬公噸,年增 5.6%,同樣刷新 10 年最高紀錄。鴨蛋生產量自 3.09 萬噸微減至 3 萬公噸(-2.9%);其他蛋類(指帶殼禽蛋及冷凍蛋液、蛋黃、蛋白與乾製蛋粉等)由 4775 噸降至 4590 噸(-3.9%)。
隨著國內蛋雞產能完全恢復,雞蛋的糧食自給率已來到 99.9%,進口量由 2024 年的 1615 公噸降至 1107 公噸,其中雞蛋進口量僅 50 公噸,減幅 90.9%,供應進口比率僅 0.2%,進口大多屬於其他蛋類。
國人吃蛋數量明顯上升
從數據來看,國人也有越來越愛吃蛋的趨勢,人均蛋類消費量從 23.78 公斤提升至 25.27 公斤,年增 1.49 公斤(+6.3%)。若以一顆雞蛋重量約為 60 公克換算,每人每年吃下約 420 顆蛋,平均每天吃 1.15 顆蛋,比前一年多吃約 25 顆蛋。
十年間的變化,也可以看到國人吃蛋的消費量明顯增加。國人蛋類消費量自 2016 年的 19.79 公斤一路攀升至 2025 年的 25.27 公斤,人均消費量大增 5.48 公斤(+27.7%),相當於十年來國人每人每年多吃了約 91 顆蛋。每日由蛋類取得的熱量也從 68.62 大卡顯著提升至 83.27 大卡,顯示蛋類蛋白已成為國人日常飲食中不可或缺的核心營養來源。
水產品產量低迷、進口增,產銷失衡與資源衰退夾擊
水產品是 2025 年自給率變動最顯著的類別,水產類自給率 112.3%(含遠洋外銷),較前一年減少 26.2%。
水產類生產量從 104.2 萬公噸減少至 89.5 萬公噸(-14.1%),主因是因海洋資源縮減。其中,正鰹與魷魚大幅減產,分別減產 6.57 萬公噸(-31.9%)及 6.19 萬公噸(-50.0%);鯖魚則減少 3.03 萬公噸(-40.9%),生產量從 7.41 萬公噸降至 4.37 萬公噸。
水產進口量微增至 49.33 萬公噸,較前一年的 48.15 萬公噸增加 2.5%,進口比率達 58.6%,主要增幅來自魚類及蝦類,其中吳郭魚漲幅最高,自 1239 公噸增至 2823 公噸。
湧升海洋、責任漁業指標創辦人徐承堉表示,鯖魚減產不排除是短期的海洋環境變動,如溫度、洋流流向等,正鰹大部分直接外銷,其減產主要反映在出口數據縮減,對國內餐桌供給幾乎沒有影響。
吳郭魚則是受到 2025 年市場缺貨影響導致價格高昂,吸引進口吳郭魚大量進場、國內放養量增加,是導致今年價格崩盤的原因之一。他認為,在放養資訊不透明、且預期政府會補貼救市的心態下,容易造成次年產銷失衡。
近 20 年,水產品進口比率增加 36%
十年來看,水產品呈現「國內生產與出口縮減、進口依賴急速加深」的重大轉變。2016 年時,國內水產總生產量達 101.25 萬公噸,出口量高達 77.94 萬公噸,進口量約 38.68 萬公噸;然而,經過十年,國內生產量縮減了 11.74 萬公噸(-11.6%),出口量更跌至 25.58 萬公噸(-32.8%),進口大增 49.33 萬公噸(+27.5%),致使水產自給率十年跌了 71.9 個百分點。
近 20 年間,水產品供應進口比率由 2005 年的 22.5% 暴增至 2025 年的 58.6%,增加 36.1%。徐承堉分析,水產品雖非自給率最低的品項,卻是近十幾年來對國產品衰退速度最快的農漁畜類別,推測與漁電共生、漁民高齡化導致養殖業成長趨緩、沿近海工程導致海洋資源衰退等原因有關,致使本土水產供給防線加速鬆動。
延伸閱讀:
2025 糧食年報 01》糧食自給率 30.4%,史上第二低,價格自給率僅 57.2%,創歷史新低
2025 糧食年報 02》台灣蔬果防線失守,水果自給率史上新低,蔬菜價格自給率首度跌破八成
2025 糧食年報 03》台灣人吃肉比主食更多,年吃肉91.6公斤創新高,雞肉首度突破百萬噸